Ik had een gesprek gisteren over Qash.nl (het Nederlandse Wesabe) en de diensten die dit soort sites aanbieden. We waren erover uit dat het belachelijk is dat banken dit zelf niet aanbieden.
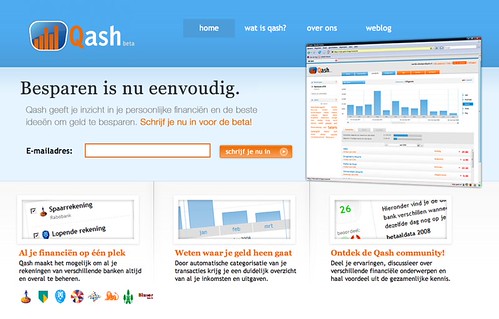
Kort: Qash is een dienst die de transacties van je bank kan inlezen, daar automatisch meta-data aan toe kan kennen en op basis daarvan helder grafieken en segmenteringen laat zien waar je geld is gebleven en welke trends er spelen.
Helder en flexibel inzicht in je financiele leven lijkt een eerste levensbehoefte (zeker in deze tijden van crisis) maar tot op heden moet je zelf in boekhoudpakketten of kasboeken dingen bijhouden om met veel pijn en moeite te komen tot sub-optimale visualisaties.
De Rabobank is zelfverklaard bijzonder innovatief wat betreft financiele dienstverlening 1 maar ik zie een dienst als deze niet uit hun koker komen. Zeker niet gezien het feit dat Rabo Internetbankieren een absolute usability ramp is. En eigenlijk zie ik geen enkele bank dit in-house bouwen. IT is meestal een sluitpost en ze outsourcen het liever kwijt dan dat ze het rijk zijn.
Qash kampt met een betrekkelijke handicap in de zin dat banken het hen niet snel gemakkelijk zullen maken om bij de gegevens te komen. ‘Banken hebben liever niet dat iemand tussen hen en de klant in staat’ 2, en naar blijkt hebben ze liever ook niet dat de klant goede en adequate dienstverlening krijgt. Wat ze wel graag hebben is dat ze je dubieuze financiele producten kunnen cross-sellen.
Wij kwamen tot de conclusie dat een bank in Nederland heel simpel kan winnen 3 door de volgende dingen te doen:
- Qash.nl overnemen 4, ik had boven al besproken dat zelfbouw onwaarschijnlijk is.
- De dienstverlening van Qash.nl snel integreren in de huidige internetbankieren-omgeving. Dit zal niet eenvoudig zijn gezien de logheid van IT-afdelingen maar het heeft geen zin een bedrijf over te nemen als je het niet operationeel in kunt zetten.
- De koppelingen van Qash met andere banken afkappen of onaantrekkelijker maken.
Ik zou het gebruiken en met mij een generatie mensen die ervan uitgaat dat dynamische, flexibele interfaces met live-metrieken, geen luxe maar een vereiste zijn.
Waarom kan ik dan mijn saldo niet makkelijk checken op mijn iPhone? ↩︎
Jaap Stronks twitterde zoiets maar ik kan de precieze tweet niet meer vinden. ↩︎
WIN als in FTW betekent hier zonder tegenstand een sector afzienbare tijd domineren. ↩︎
Gezien de miljarden die in de bancaire sector klakkeloos over de balk geflikkerd worden, kan een overnamebod op een internetstartup ook niet veel meer uitmaken. ↩︎